Crédit Mutuel Pay
- 4,6
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
J’ai surtout testé Crédit Mutuel Pay sous l’angle qui compte au quotidien : payer sans contact et envoyer de l’argent grâce à un numéro de mobile. Cette approche paraît simple, mais elle change réellement la façon dont on règle un achat ou dont on rembourse un proche. L’application de finance développée par Euro Information vise donc moins le suivi compliqué d’un budget que la réduction des étapes entre l’intention de payer et la confirmation de l’opération.
Mon impression générale est positive, à condition de bien comprendre son rôle. Ce n’est pas une solution universelle pour remplacer tous les outils bancaires, ni une application pensée pour analyser en profondeur ses dépenses. En revanche, pour les utilisateurs du Crédit Mutuel qui veulent utiliser leur téléphone comme moyen de paiement et éviter de demander un relevé bancaire à chaque remboursement, elle a une utilité très concrète.
Le paiement mobile comme point central de l’expérience
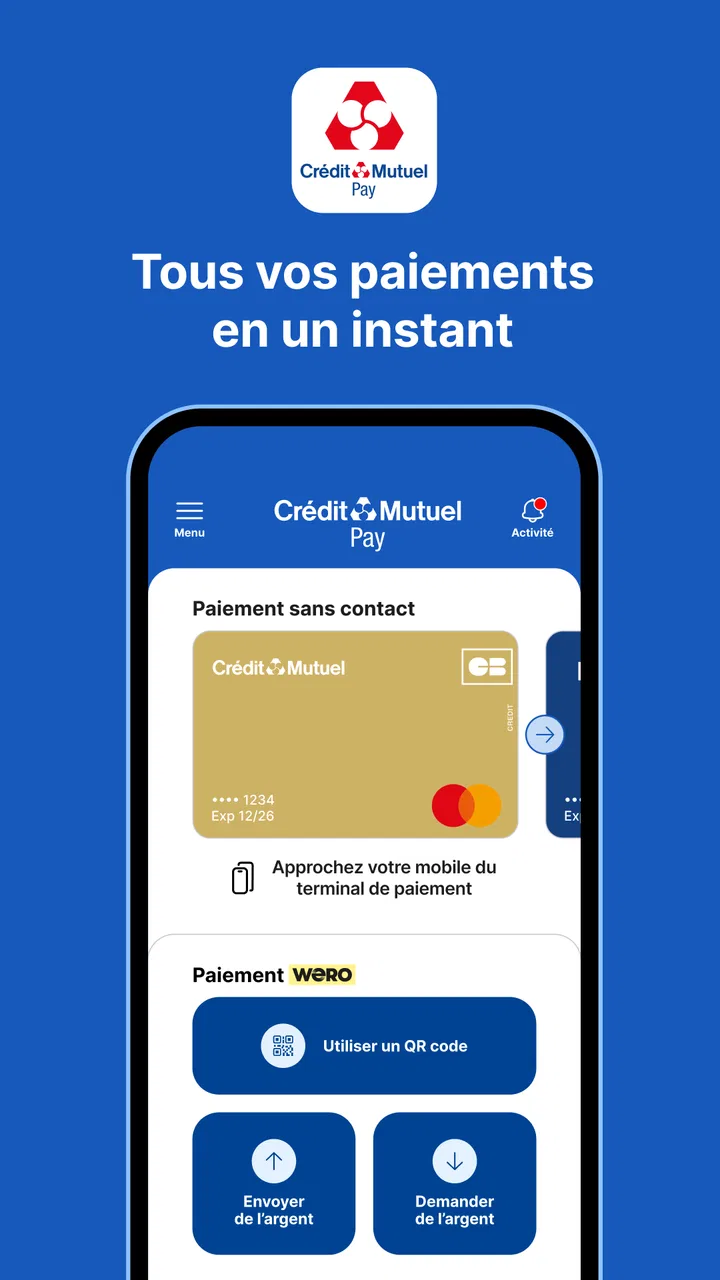
La force de l’application tient à la réunion de deux usages qui restent souvent séparés : le paiement sans contact en magasin et le virement associé à un numéro de téléphone. Dans le premier cas, le téléphone devient l’outil que je présente au terminal compatible. Dans le second, je peux envoyer de l’argent à une personne sans devoir saisir toutes ses coordonnées bancaires, si le fonctionnement prévu par le service correspond à la situation du destinataire.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Cette différence est importante dans la vie réelle. Un paiement en caisse demande de la rapidité, tandis qu’un remboursement entre amis demande surtout d’éviter les erreurs de saisie. Crédit Mutuel Pay répond à ces deux moments avec une logique assez directe. Je n’ai pas besoin de sortir ma carte pour chaque petite dépense, et je peux traiter un partage d’addition en partant d’un contact téléphonique plutôt que d’un long identifiant bancaire.
Le résumé de l’application met précisément en avant ces paiements sans contact et les virements par numéro de mobile. Je trouve ce positionnement plus intéressant qu’une promesse vague de “banque dans la poche”, car il indique clairement où l’outil apporte le plus de valeur : dans les transactions courantes qui doivent être effectuées vite, sans transformer chaque opération en démarche administrative.
Le paiement mobile ne supprime pas pour autant les habitudes bancaires classiques. Je garde une carte physique comme solution de secours, notamment lorsque le téléphone est peu chargé, lorsqu’un terminal réagit mal ou lorsqu’un commerçant n’accepte pas le mode de paiement attendu. L’intérêt est donc celui d’un complément très pratique, pas celui d’une dépendance totale à un seul appareil.
Ce que le sans-contact change vraiment
Dans un usage quotidien, le gain n’est pas seulement de pouvoir approcher un téléphone d’un terminal. C’est aussi de réduire le nombre d’objets à sortir et de rendre le geste plus naturel. Pour une course rapide, un café ou un achat effectué en déplacement, je peux garder mon portefeuille dans mon sac et utiliser l’appareil que j’ai déjà en main.
Ce confort devient encore plus visible lorsque je dois payer dans une file d’attente. La carte bancaire reste parfaitement valable, mais le téléphone peut être plus accessible, surtout si je consulte déjà une information ou un message. Le paiement sans contact prend alors sa place dans une routine plutôt que dans une opération exceptionnelle.
Il faut toutefois distinguer la simplicité du geste et la simplicité de la configuration. Un paiement mobile dépend du téléphone, de sa compatibilité avec le système utilisé et de la préparation du service. La première utilisation demande donc davantage d’attention qu’un simple paiement par carte. Une fois le dispositif en place, l’expérience peut devenir fluide, mais je conseille de faire un petit paiement de test avant de compter dessus pour un trajet ou une journée sans portefeuille.
Le virement par numéro de mobile dans la vie courante
Le virement par numéro de téléphone est, à mes yeux, la fonction la plus intéressante pour les petits échanges entre particuliers. Quand je partage une addition, rembourse un billet ou rends une somme avancée par un proche, le principal obstacle n’est pas le montant. C’est souvent la récupération des bonnes coordonnées bancaires, la vérification du nom et la crainte de faire une faute.
Avec un numéro de mobile, la demande paraît plus naturelle, car c’est généralement la donnée que j’ai déjà dans mon répertoire. Cela ne signifie pas qu’il faut envoyer de l’argent sans vérifier le destinataire. Au contraire, cette facilité peut donner une fausse impression d’automatisme. Avant de valider, je prends le temps de contrôler la personne affichée et le montant, surtout si plusieurs contacts ont des noms proches ou si la conversation a commencé dans un groupe.
Ce mode de virement est particulièrement adapté aux situations où la relation existe déjà : amis, famille, colocataires ou collègues. Pour payer une entreprise, régler une facture officielle ou effectuer un transfert important, je préfère conserver le parcours bancaire habituel, avec les coordonnées prévues pour ce type d’opération. Le numéro de mobile est pratique pour éviter des échanges inutiles, mais il ne remplace pas toutes les procédures financières.
Comment je l’utilise en pratique
La première étape consiste à installer l’application sur un appareil compatible. Crédit Mutuel Pay fonctionne à partir d’Android 10, ce qui couvre de nombreux téléphones encore utilisés, mais pas les appareils trop anciens. Une fois l’application prête, je recommande de prendre quelques minutes pour comprendre le parcours de paiement avant de l’utiliser en caisse. La rapidité recherchée vient surtout d’une préparation correcte.
Pour un achat sans contact, je vérifie d’abord que le téléphone est disponible et que le mode de paiement mobile est correctement configuré. Ensuite, je déverrouille l’appareil selon les exigences habituelles de sécurité du téléphone et je le présente au terminal. Dans mon organisation personnelle, je garde toujours une carte bancaire sur moi lors des premiers jours. Cela permet de repérer calmement les éventuels problèmes, sans se retrouver bloqué au moment de payer un transport ou des courses.
Pour un virement par numéro de mobile, le bon réflexe est de préparer les informations avant la dernière étape. Je sélectionne le contact, je relis son identité et je vérifie le montant. Ce contrôle est plus important que la vitesse. L’intérêt du service est de supprimer la recherche fastidieuse d’un relevé d’identité bancaire, pas de supprimer la responsabilité de vérifier à qui l’argent est envoyé.
J’ai aussi trouvé utile de séparer mentalement les deux usages. Le sans-contact est une action immédiate, souvent réalisée devant un terminal. Le virement demande un peu plus de concentration, car il s’agit d’une opération dirigée vers une personne. Mélanger les deux dans ses habitudes peut conduire à aller trop vite. En pratique, je traite le paiement comme un geste de caisse et le virement comme une mini-validation bancaire.
Un exemple réaliste : l’addition après une sortie
Imaginons une sortie au restaurant avec plusieurs proches. Une personne avance la totalité de l’addition, puis chacun doit rembourser sa part. Sans outil adapté, il faut demander un relevé bancaire, copier une suite de caractères et espérer que chacun saisisse correctement les informations. Avec Crédit Mutuel Pay, le numéro de mobile peut rendre l’échange plus direct pour les personnes qui utilisent déjà ce mode de transfert.
Dans ce scénario, je commence par confirmer la somme exacte dans la conversation du groupe. Je sélectionne ensuite chaque destinataire séparément, au lieu d’enchaîner les validations machinalement. Cette méthode prend un peu plus de temps, mais elle réduit le risque d’envoyer le bon montant à la mauvaise personne. Le vrai bénéfice n’est donc pas uniquement la rapidité : c’est la diminution des échanges de coordonnées bancaires dans une situation informelle.
Le même principe fonctionne bien pour une dépense partagée dans une colocation. Une personne achète des produits communs, puis les autres remboursent leur part. Pour ce type de routine, le numéro de téléphone est souvent plus facile à retrouver qu’un document bancaire. Je conseille toutefois de conserver une trace claire de la dépense dans le fil de discussion ou dans ses notes, car la facilité du virement ne remplace pas une bonne organisation entre colocataires.
Les détails qui évitent les mauvaises surprises
Le premier conseil est de ne pas attendre une situation urgente pour activer le paiement mobile. Je préfère configurer le service chez moi, avec une connexion stable et du temps pour lire les écrans. Le deuxième est de vérifier régulièrement le niveau de batterie lorsque je prévois de payer uniquement avec le téléphone. Une batterie faible transforme une fonction très pratique en solution indisponible au pire moment.
Le troisième concerne les contacts. Pour un virement par numéro de mobile, je ne me contente pas du prénom enregistré dans mon carnet d’adresses. Je regarde l’identité proposée avant de confirmer. Cette habitude est particulièrement utile dans les familles, les associations et les équipes de travail où plusieurs personnes peuvent partager un prénom.
Enfin, je distingue les paiements du quotidien des transferts plus sensibles. Pour une petite somme entre personnes que je connais, le parcours mobile est confortable. Pour un montant élevé, un bénéficiaire nouveau ou une opération inhabituelle, je privilégie une vérification supplémentaire et le canal bancaire le plus explicite. C’est un compromis simple : plus la somme ou le risque augmente, moins je cherche à gagner quelques secondes.
Le meilleur terrain pour l’application
Crédit Mutuel Pay est à son meilleur lorsque je veux effectuer une opération courante sans ouvrir un parcours bancaire lourd. Le paiement sans contact convient aux dépenses rapides, tandis que le virement par mobile s’adresse aux remboursements qui naissent d’une relation personnelle. Les deux fonctions se complètent, mais elles ne répondent pas exactement au même besoin.
Je la recommande en priorité à une personne qui utilise déjà les services du Crédit Mutuel et qui souhaite centraliser ces gestes sur son téléphone. Le fait que l’application soit gratuite enlève un frein évident à l’essai. Sa note moyenne de 4,6, accompagnée d’environ 31 000 évaluations, montre aussi qu’elle bénéficie d’un accueil globalement favorable auprès des utilisateurs qui l’ont adoptée.
Son volume d’installation, supérieur à un million, renforce l’impression qu’il s’agit d’un outil déjà suffisamment diffusé pour être pris au sérieux. Cela ne garantit pas que chaque téléphone ou chaque situation fonctionnera de la même manière, mais cela indique que l’application n’est pas limitée à un usage confidentiel. Elle appartient à la catégorie des outils financiers mobiles que l’on peut intégrer à une routine ordinaire.
Le meilleur scénario reste celui d’un utilisateur qui paie souvent de petites dépenses, qui partage régulièrement des frais avec son entourage et qui veut éviter de jongler entre carte, coordonnées bancaires et applications différentes. Pour lui, la valeur se mesure moins à une fonction spectaculaire qu’au nombre de petits obstacles supprimés au fil de la semaine.
Quand une autre solution peut être préférable
Je ne choisirais pas Crédit Mutuel Pay comme outil principal si mon besoin était de comparer plusieurs banques, de gérer des placements, de construire un budget détaillé ou de suivre des dépenses avec des graphiques avancés. Son intérêt est centré sur le paiement et le transfert pratique, pas sur une analyse financière complète. Dans ces cas, l’application bancaire principale ou un outil spécialisé peut être plus adapté.
Je serais également prudent si je change souvent de téléphone, si j’utilise un appareil ancien ou si je ne veux pas dépendre d’un mobile pour régler mes achats. Une carte classique est alors plus rassurante. De même, une personne qui rembourse rarement ses proches ne tirera peut-être pas beaucoup de bénéfice du virement par numéro de téléphone. L’installation reste gratuite, mais toute application ajoute une habitude à apprendre et un espace à maintenir sur l’appareil.
Pour les transferts vers des personnes qui ne connaissent pas le service, l’expérience peut aussi être moins immédiate que prévu. Le principe du numéro de mobile est intuitif, mais il faut que le destinataire soit prêt à suivre le parcours nécessaire. Dans un groupe où chacun utilise une méthode différente, le virement bancaire traditionnel peut parfois rester le dénominateur commun le plus simple.
Les compromis à accepter
Le premier compromis est la dépendance au téléphone. Le paiement sans contact est très confortable tant que l’appareil est chargé, accessible et reconnu par le terminal. Je ne considère pas cela comme un défaut rédhibitoire, mais comme une contrainte à intégrer. Pour mes déplacements, je garde donc une solution alternative, surtout lorsque je sais que je serai longtemps loin d’une prise.
Le deuxième compromis touche à la vérification. Un numéro de téléphone est plus facile à partager qu’un relevé bancaire, mais il peut aussi être moins parlant qu’un nom complet et des coordonnées contrôlées. La simplicité du parcours augmente la nécessité d’un dernier regard avant validation. C’est un outil qui réduit la saisie, pas un outil qui rend l’erreur impossible.
Le troisième compromis concerne la spécialisation. L’application fait sens pour les paiements mobiles et les virements entre particuliers, mais elle ne doit pas être jugée comme une suite financière complète. Si j’attends d’elle un tableau de bord détaillé, des fonctions d’épargne ou une gestion poussée de mes comptes, je risque d’être déçu simplement parce que ce n’est pas son rôle central.
La version actuelle indiquée est la 2.6.4. Je conseille de garder l’application à jour lorsqu’une nouvelle version est proposée, surtout pour un service financier. Ce n’est pas une raison de multiplier les vérifications anxieuses, mais une bonne pratique générale pour bénéficier des corrections et maintenir une compatibilité correcte avec le téléphone.
Une prise en main accessible, mais pas totalement invisible
Le classement PEGI 3 reflète une application accessible au grand public, sans contenu destiné à un public mature. Cela ne signifie pas qu’un enfant doit l’utiliser seul : il s’agit toujours d’un outil lié à l’argent et aux validations de paiement. Pour un adulte, l’interface paraît plus facile à apprivoiser qu’un espace bancaire chargé de menus, justement parce que l’usage principal est concret.
La friction se situe surtout au moment de comprendre quel parcours utiliser. Pour payer un commerçant, je pense “sans contact”. Pour rembourser une personne, je pense “numéro de mobile”. Cette distinction devient naturelle après quelques utilisations, mais elle mérite d’être expliquée à quelqu’un qui découvre les paiements mobiles. Une courte démonstration en dehors d’une file d’attente peut éviter une hésitation au moment réel.
Je trouve aussi préférable de ne pas confondre la rapidité avec l’absence de contrôle. Une application de paiement réussie doit rendre l’action courte, mais l’utilisateur doit rester attentif au bénéficiaire et au montant. C’est particulièrement vrai quand une opération est lancée depuis une notification ou une conversation et que l’on passe directement à la validation.
À qui je conseille Crédit Mutuel Pay
Je le conseille d’abord aux clients du Crédit Mutuel qui veulent payer avec leur téléphone sans changer complètement leurs habitudes bancaires. Le service est également pertinent pour les personnes qui partagent fréquemment des dépenses : couples, familles, colocataires, groupes d’amis ou collègues. Dans ces profils, le virement par numéro de mobile peut faire gagner du temps de manière répétée, et pas seulement lors d’une occasion exceptionnelle.
Il convient aussi à ceux qui apprécient les outils ciblés. Je préfère parfois une application qui résout bien un problème précis plutôt qu’un espace qui tente de tout faire. Ici, le problème est clair : régler sans contact et transférer de l’argent à un proche avec moins de saisie. Si c’est exactement ce que je cherche, l’application reste cohérente et facile à intégrer dans une routine.
Je la conseille moins à une personne qui veut une vision complète de ses finances, qui effectue surtout des virements professionnels ou qui refuse de dépendre d’un smartphone. Dans ces situations, l’application bancaire habituelle, une carte physique ou une solution spécialisée peut offrir un meilleur équilibre entre contrôle et simplicité.
Au final, mon avis est favorable, mais ciblé. Crédit Mutuel Pay ne m’intéresse pas parce qu’il promet de remplacer toute ma gestion financière. Il m’intéresse parce qu’il rend deux gestes ordinaires plus directs : approcher le téléphone d’un terminal et rembourser un proche à partir d’un numéro connu. Pour les utilisateurs concernés, le vrai avantage est la réduction des petites frictions répétées, à condition de conserver les bons réflexes de vérification et une solution de secours.
Avec une disponibilité gratuite, une compatibilité à partir d’Android 10 et une adoption déjà importante, l’application mérite un essai si ces usages correspondent à vos habitudes. Je commencerais par configurer le paiement chez moi, puis par effectuer un petit virement à un contact de confiance. Cette progression permet de vérifier que le fonctionnement vous convient avant de l’intégrer pleinement à vos achats et à vos remboursements.
FAQ sur Crédit Mutuel Pay
01Qu’est-ce que Crédit Mutuel Pay et à quoi sert cette application ?
Crédit Mutuel Pay est le service de paiement mobile proposé aux clients du Crédit Mutuel. Il permet généralement d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés du paiement sans contact, sans devoir sortir sa carte bancaire physique. Selon l’appareil, la banque et les services activés, il peut fonctionner avec une carte Crédit Mutuel et un portefeuille mobile compatible, comme Apple Pay ou Google Pay.
02Quelles sont les conditions nécessaires pour utiliser Crédit Mutuel Pay ?
Pour utiliser Crédit Mutuel Pay, il faut habituellement être client du Crédit Mutuel, posséder une carte bancaire éligible et disposer d’un smartphone compatible avec le paiement sans contact. L’application ou l’espace bancaire peut également demander l’activation de la carte, une connexion sécurisée et la configuration d’un code, d’une empreinte digitale ou de la reconnaissance faciale. Les conditions exactes peuvent varier selon la caisse régionale et le modèle de téléphone.
03Comment ajouter ma carte bancaire dans Crédit Mutuel Pay ?
L’ajout de la carte s’effectue généralement depuis l’application Crédit Mutuel, depuis la rubrique dédiée aux cartes et aux paiements mobiles, ou directement depuis le portefeuille numérique du téléphone. Il faut suivre les étapes de vérification proposées, puis confirmer l’enregistrement avec les méthodes de sécurité de la banque. Une validation par SMS, notification ou conseiller peut parfois être demandée avant de pouvoir effectuer le premier paiement.
04Crédit Mutuel Pay est-il sécurisé pour les paiements ?
Le paiement mobile repose sur plusieurs protections, notamment le verrouillage du téléphone, l’authentification biométrique ou un code confidentiel, ainsi que la tokenisation de la carte dans le portefeuille numérique. Le commerçant ne reçoit généralement pas le numéro complet de la carte physique. Malgré cela, il est conseillé de maintenir le système à jour, d’utiliser un verrouillage fiable et de désactiver rapidement la carte ou le téléphone en cas de perte ou de vol.
05Que faire si un paiement avec Crédit Mutuel Pay est refusé ou si mon téléphone est perdu ?
En cas de paiement refusé, vérifiez que le téléphone est déverrouillé, que le NFC est activé sur Android, que la carte est toujours valide et que le terminal accepte le paiement sans contact. Une connexion internet peut aussi être nécessaire pour certaines opérations de configuration. Si le téléphone est perdu ou volé, verrouillez-le à distance, contactez rapidement le Crédit Mutuel et faites suspendre le portefeuille mobile ou la carte concernée.
Avantages
- Paiements sans contact rapides avec une carte enregistrée dans l’application.
- Authentification renforcée pour sécuriser les achats et les opérations sensibles.
- Compatible avec de nombreux terminaux Android équipés du NFC.
- Consultation pratique des cartes et moyens de paiement depuis un même espace.
- Solution intégrée à l’écosystème bancaire Crédit Mutuel.
Inconvénients
- L’utilisation dépend d’un smartphone compatible NFC et correctement configuré.
- Certaines fonctions peuvent varier selon la caisse régionale ou le type de compte.
- Une connexion ou une validation bancaire peut être requise pour certaines opérations.
- Moins pratique pour les clients utilisant principalement des cartes d’autres banques.
- La compatibilité avec les terminaux de paiement n’est pas toujours garantie.

Crédit Mutuel Pay
Galerie